Le crédit solidaire désigne un prêt accordé à des personnes exclues du circuit bancaire classique, souvent parce qu’elles n’ont ni garantie ni historique financier suffisant. Le mécanisme repose sur un triptyque : un organisme prêteur, un accompagnement individualisé et un montant limité, rarement supérieur à quelques milliers d’euros. Ce dispositif finance aussi bien la création d’une micro-entreprise que des besoins personnels liés à l’emploi, comme l’achat d’un véhicule pour se rendre au travail. Il peut ainsi soutenir une reconversion professionnelle accompagnée.
Accompagnement et garantie collective : ce qui distingue le crédit solidaire d’un prêt classique
Un prêt bancaire traditionnel repose sur la capacité de remboursement documentée par des fiches de paie, un historique de comptes et des garanties matérielles. Le crédit solidaire inverse la logique : il part du projet, pas du patrimoine.
L’organisme qui accorde le prêt travaille en binôme avec une structure d’accompagnement. Celle-ci aide le porteur de projet à formaliser son plan, à chiffrer ses besoins et, une fois le prêt obtenu, à suivre le remboursement mois après mois. Ce suivi n’est pas facultatif. Il fait partie intégrante du dispositif et explique en grande partie les taux de remboursement constatés dans le secteur.
La garantie financière, elle, prend souvent la forme d’un fonds de garantie mutualisé. Plutôt que d’exiger une caution personnelle ou un bien en nantissement, l’organisme s’appuie sur un fonds alimenté par des contributeurs solidaires (épargnants, fondations, collectivités). Le risque est ainsi réparti au lieu d’être porté par l’emprunteur seul.
Microcrédit professionnel : financer la création d’entreprise jusqu’à 15 000 euros
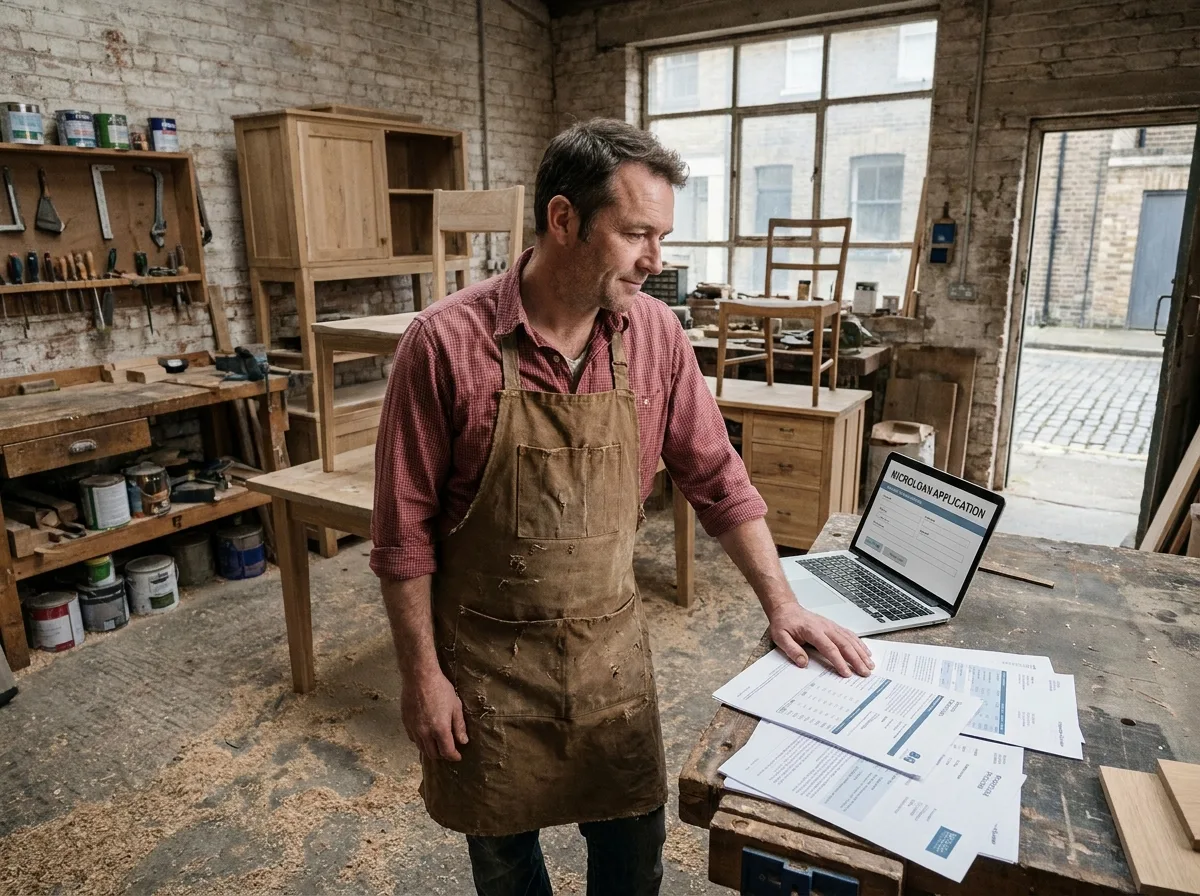
Le microcrédit professionnel est la forme la plus répandue du crédit solidaire en France. Il cible les créateurs et repreneurs d’entreprise qui n’obtiennent pas de financement auprès d’une banque, faute de garanties ou de fonds propres.
L’Adie, association pionnière dans ce domaine, propose un financement professionnel pouvant atteindre 15 000 euros. Ce montant couvre des dépenses concrètes :
- L’achat de matériel ou d’outillage pour démarrer une activité artisanale, de service ou commerciale
- La constitution d’un stock initial, pour un commerce physique ou en ligne
- Le financement d’un véhicule utilitaire ou d’un aménagement de local
- Le besoin en fonds de roulement des premiers mois, période où les recettes ne couvrent pas encore les charges
Au-delà du prêt lui-même, l’Adie assure un accompagnement à la création d’entreprise : aide au montage du dossier, conseil en gestion, orientation vers des dispositifs complémentaires. Cette double mission (financement et accompagnement) traduit une vision d’économie inclusive, où l’accès au crédit n’est pas réservé aux profils déjà solvables.
Crédit solidaire et financement digital : des parcours désormais dématérialisés
Le crédit solidaire a longtemps fonctionné sur un modèle de proximité physique, avec des rendez-vous en agence et des dossiers papier. Les plateformes numériques ont modifié cette organisation.
Plusieurs associations, dont l’Adie, permettent aujourd’hui de déposer une demande de financement en ligne, de transmettre les pièces justificatives par voie dématérialisée et de suivre l’avancement du dossier depuis un espace personnel. Le parcours digital réduit les délais de traitement et élargit la couverture géographique du dispositif, y compris dans les zones rurales où les antennes physiques sont rares.
Le financement participatif solidaire constitue un autre canal numérique. Des plateformes spécialisées mettent en relation des épargnants et des porteurs de projets à impact social. Le prêteur choisit le projet qu’il souhaite soutenir, prête une somme modeste et récupère son capital (avec ou sans intérêts) au fil des remboursements. Ce modèle complète le microcrédit institutionnel sans le remplacer, car il ne s’accompagne pas toujours du même niveau de suivi.
Comment vérifier qu’un prêt solidaire remplit réellement ses engagements
Le mot « solidaire » n’est pas protégé par un label unique. Un prêt peut se présenter comme solidaire sans répondre aux critères qui fondent le dispositif. Trois points de vérification permettent de distinguer un crédit solidaire authentique d’un produit financier qui emprunte le vocabulaire sans la méthode.
- L’accompagnement est structuré et gratuit : un vrai crédit solidaire inclut un suivi avant, pendant et après le prêt, assuré par des conseillers formés ou des bénévoles encadrés. Si l’organisme facture cet accompagnement ou ne le propose pas du tout, le modèle est différent
- Le taux d’intérêt est plafonné et transparent : les conditions de remboursement sont annoncées dès le départ, sans frais cachés ni pénalités disproportionnées. Le taux reste nettement inférieur à celui d’un crédit à la consommation classique
- L’organisme rend des comptes sur son impact : nombre de projets financés, taux de remboursement, profil des bénéficiaires. Les structures reconnues publient ces données chaque année
Un organisme comme l’Adie répond à ces trois critères et publie régulièrement des bilans d’activité détaillés. Vérifier ces éléments avant de s’engager évite de confondre un dispositif d’inclusion financière avec un simple prêt à la consommation rebaptisé.
Microcrédit personnel : au-delà de la création d’entreprise
Le crédit solidaire ne se limite pas au financement professionnel. Le microcrédit personnel finance des dépenses liées à l’insertion : permis de conduire, réparation d’un véhicule nécessaire pour travailler, formation qualifiante. Les montants sont plus faibles que pour le microcrédit professionnel, mais le mécanisme d’accompagnement reste identique.
Les conditions du microcrédit personnel sont détaillées sur Service Public. Ce volet personnel du dispositif fait l’objet d’un débat sur la pérennité de son financement public. Certaines associations alertent sur le risque de voir les dotations diminuer, alors que la demande ne faiblit pas. La question du modèle économique de l’accompagnement reste ouverte, car c’est précisément cette composante humaine qui distingue le crédit solidaire d’un prêt ordinaire.
Le crédit solidaire repose sur un pari : qu’un accompagnement adapté compense l’absence de garanties classiques. Les taux de remboursement observés par les acteurs du secteur tendent à valider cette hypothèse, mais le dispositif reste fragile si les financements publics qui le soutiennent se réduisent.